9-1
Las ventas de alimentos para bebés en el
Perú caerían por tercer año consecutivo
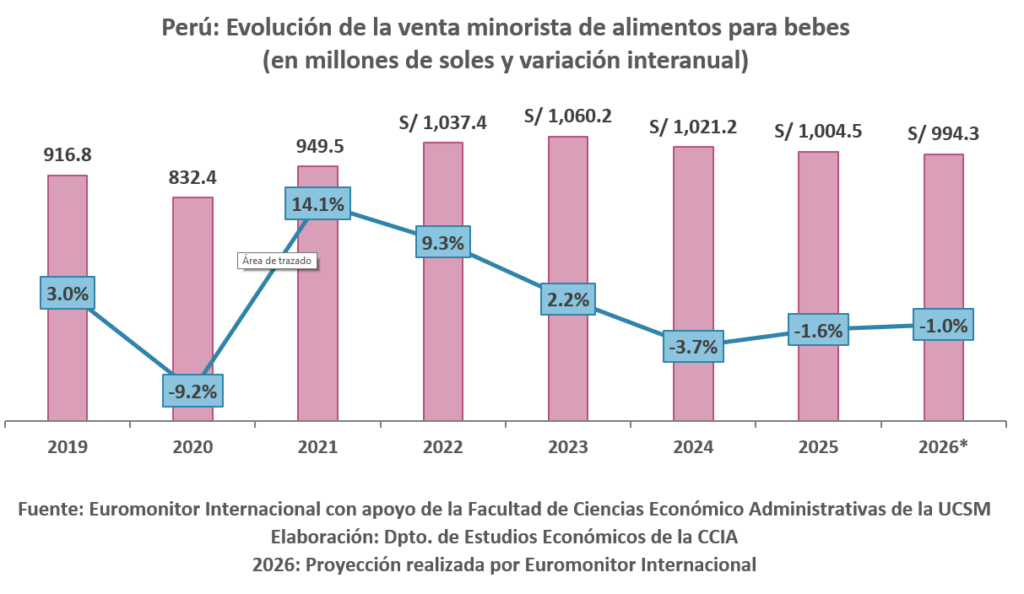
El mercado peruano de alimentos para bebés continuaría mostrando señales de contracción, con ventas minoristas estimadas en 994.3 millones de soles en 2026, lo que representaría una disminución de 1,0% respecto al año anterior. Este resultado marcaría el tercer año consecutivo de caída, después de registrar reducciones de 3,7% en 2024 y 1,6% en 2025. Además, frente al máximo de 1 060.2 millones de soles alcanzado en 2023, el mercado habría perdido aproximadamente 65.9 millones de soles, reflejando un menor dinamismo de la demanda de productos destinados a la alimentación infantil.
–
Asimismo, esta tendencia estaría relacionada principalmente con la disminución sostenida de la natalidad y los cambios en la estructura demográfica del país. Según los Censos Nacionales del INEI, las personas de 0 a 14 años representaban el 30,5% de la población peruana en 2007, proporción que disminuyó a 26,4% en 2017 y a 22,7% en 2025. Esta reducción de 7,8 puntos porcentuales evidencia una menor participación de la población infantil que, junto con la caída de los nacimientos, limita el crecimiento de la base de consumidores potenciales de alimentos para bebés, incluso en un contexto de expansión económica.
De cara a los próximos años, se prevé una recuperación moderada del mercado, cuyas ventas alcanzarían aproximadamente 1 035 millones de soles en 2031. Sin embargo, este incremento estaría impulsado principalmente por la preferencia de los hogares por productos especializados y de mayor precio, antes que por una expansión significativa del número de consumidores. En este escenario, las familias con menos hijos podrían destinar mayores recursos por niño, favoreciendo una oferta de mayor valor nutricional que permita compensar parcialmente los efectos de la menor natalidad.
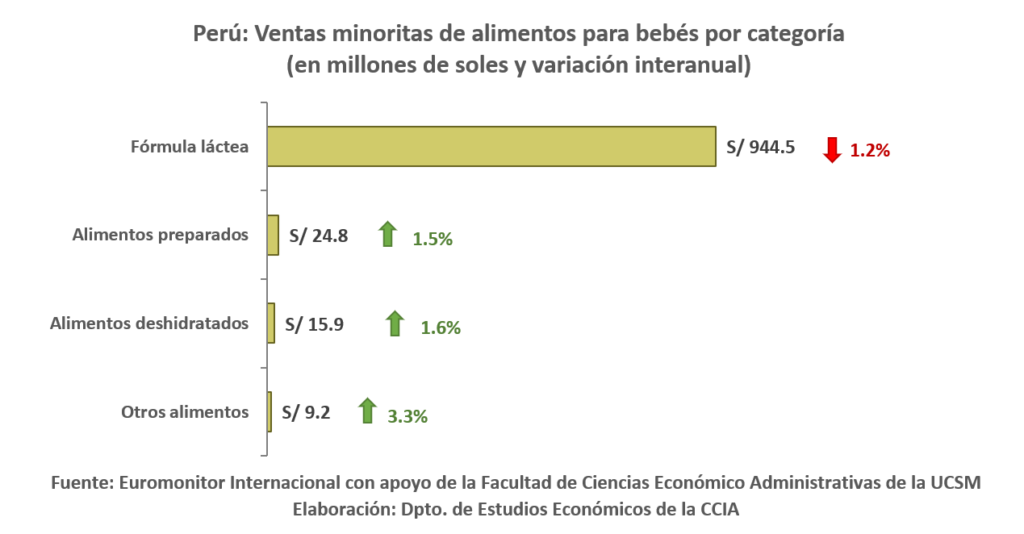
Por su parte, las fórmulas lácteas continuarían dominando el mercado peruano de alimentos para bebés, con ventas estimadas de 944.5 millones de soles en 2026, equivalentes al 95,0% del valor total de la industria. Sin embargo, esta categoría registraría una disminución de 1,2% respecto a 2025, cuando alcanzó los 955.9 millones de soles. Debido a su elevada participación, esta reducción sería el principal factor detrás de la contracción general del mercado, a pesar del creciente interés de los padres por fórmulas especializadas y productos con mayores beneficios nutricionales.
En contraste, las categorías de menor tamaño presentarían un comportamiento ligeramente favorable. Los alimentos preparados alcanzarían ventas de 24.8 millones de soles, con un crecimiento de 1,5%, mientras que los alimentos deshidratados registrarían 15.9 millones de soles, aumentando 1,6%. Asimismo, otros alimentos para bebés alcanzarían 9.2 millones de soles, con un incremento de 3,3%, el mayor crecimiento porcentual entre las categorías. No obstante, estos avances resultarían insuficientes para compensar la caída de las fórmulas lácteas, debido a su limitada participación dentro del mercado.
Hacia 2031, las fórmulas lácteas mantendrían su predominio, con ventas proyectadas de 983 millones de soles, impulsadas principalmente por alternativas especializadas, como las formulaciones sin lactosa, hipoalergénicas y enriquecidas con nutrientes. Esta tendencia respondería a una mayor atención de los padres hacia las necesidades nutricionales específicas de sus hijos, favoreciendo el desarrollo de productos de mayor valor agregado. Así, la innovación y la diferenciación nutricional se convertirían en factores relevantes para sostener las ventas en un mercado con una base de consumidores cada vez más limitada.
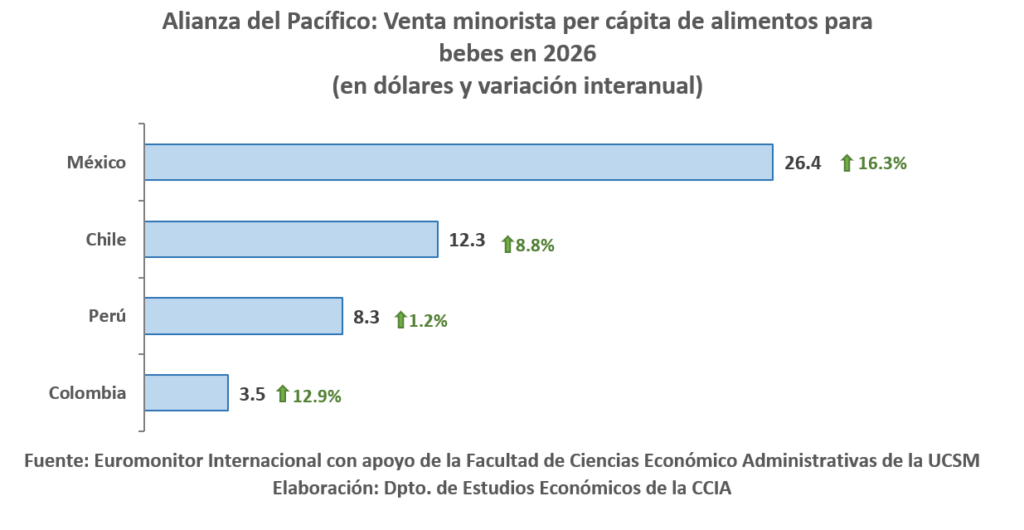
Por otro lado, en comparación con los países que integran la Alianza del Pacífico, Perú registraría ventas minoristas per cápita de alimentos para bebés de 8.3 dólares en 2026, ubicándose por debajo de México y Chile, cuyos valores alcanzarían 26.4 dólares y 12.3 dólares, respectivamente. En particular, el indicador mexicano sería más de tres veces superior al peruano, evidenciando diferencias importantes en el valor del mercado por habitante. Por su parte, Colombia presentaría el menor nivel, con 3.5 dólares, mientras que Perú ocuparía la tercera posición entre los cuatro países analizados.
Asimismo, pese a estas diferencias, los cuatro países presentarían incrementos interanuales en sus ventas per cápita, destacando México con un crecimiento de 16,3%, seguido de Colombia con 12,9%, Chile con 8,8% y Perú con apenas 1,2%. Este menor dinamismo del mercado peruano estaría relacionado con la reducción de la población infantil y la limitada expansión de la demanda de alimentos para bebés. En contraste, el crecimiento observado en los demás países podría responder a una combinación de mayores precios, cambios en los patrones de consumo y una mayor preferencia por productos especializados, aunque estas causas requieren información adicional para confirmarse.
RESALTAR
La menor venta per cápita del Perú también debe interpretarse considerando que este indicador distribuye el valor total de las ventas entre toda la población, y no únicamente entre los niños que consumen estos productos. Por ello, las diferencias internacionales pueden estar relacionadas tanto con la estructura demográfica como con el poder adquisitivo y los hábitos de consumo de cada país. En este escenario, el desarrollo de productos nutricionales especializados y de diferentes rangos de precios podría representar una oportunidad para ampliar el valor del mercado peruano, aunque su crecimiento continuaría condicionado por la evolución de la población infantil.