Recaudación tributaria en Arequipa creció 31,4% alcanzando casi S/6 000 millones

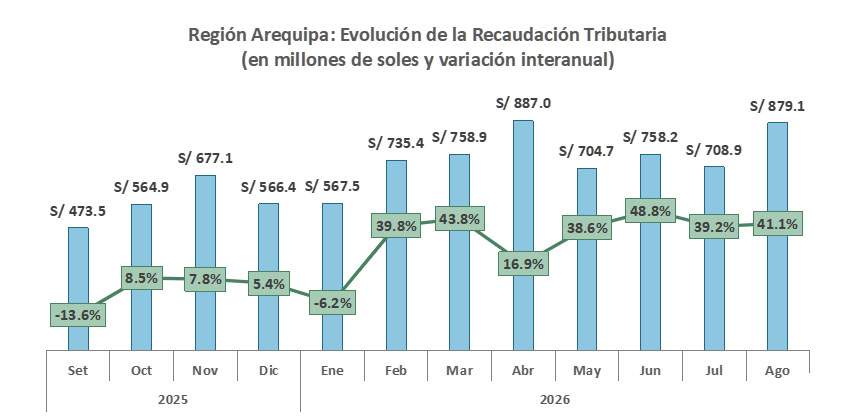
Durante agosto de 2026, la recaudación tributaria en la región Arequipa alcanzó los 879.1 millones de soles, registrando un crecimiento interanual de 41,1%, este resultado evidencia una evolución favorable de los ingresos fiscales de la región, especialmente si se considera que, desde febrero, se mantienen variaciones positivas.
Este comportamiento podría estar relacionado con mayores pagos del Impuesto a la Renta, una mayor actividad económica y el cumplimiento de las obligaciones tributarias correspondientes a distintos sectores productivos.
Aunque la recaudación presentó fluctuaciones mensuales, estas no necesariamente reflejan una contracción de la actividad económica. En abril se alcanzó el mayor monto de los últimos años, con 887 millones de soles, mientras que en mayo disminuyó a 704.7 millones de soles. Estas diferencias pueden responder al calendario de vencimientos tributarios, los pagos de regularización del Impuesto a la Renta y la concentración de determinadas obligaciones fiscales en meses específicos. Por ello, las variaciones interanuales permiten identificar con mayor claridad la evolución de los ingresos tributarios.
Es por ello que, el crecimiento de 48,8% registrado en junio, seguido de incrementos de 39,2% en julio y 41,1% en agosto, sugiere que la mejora recaudatoria no se limita a un solo mes. Esta tendencia representa una señal favorable para los ingresos fiscales, aunque su continuidad dependerá del desempeño de las actividades económicas, la rentabilidad de los contribuyentes y la evolución de los precios de los principales productos de exportación.
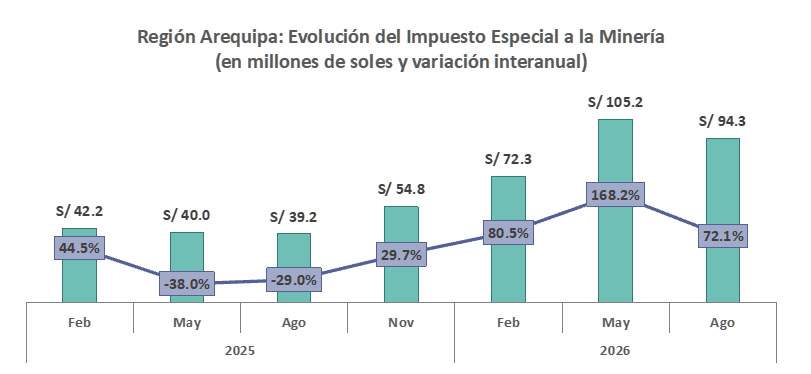
Por su parte, la recaudación del Impuesto Especial a la Minería alcanzó los 94.3 millones de soles en agosto de 2026, lo que representó un crecimiento interanual de 72,1%. Este incremento podría estar asociado a una mayor rentabilidad operativa de las actividades mineras, favorecida por los precios internacionales de los metales, particularmente del cobre. Cabe señalar que este impuesto se determina en función de la utilidad operativa minera, por lo que su recaudación no depende únicamente de los volúmenes producidos, sino también de los ingresos obtenidos y los costos de operación.
De igual manera, en mayo de 2026 se registró una recaudación de 105.2 millones de soles, equivalente a un crecimiento de 168,2% respecto al mismo periodo del año anterior. Este resultado contrasta con las caídas observadas en mayo y agosto de 2025, cuando los ingresos disminuyeron 38,0% y 29,0%, respectivamente. La recuperación evidencia un cambio importante en los montos recaudados.
En términos acumulados, los pagos correspondientes a febrero, mayo y agosto de 2026 sumaron 271.8 millones de soles, superando en 54,2% lo registrado en los cuatro meses de 2025. Esta evolución muestra la importancia de la rentabilidad minera para la recaudación regional; sin embargo, también refleja su exposición a factores externos, como las fluctuaciones de los precios internacionales y los cambios en los costos de producción, que podrían modificar los ingresos tributarios en los próximos periodos.
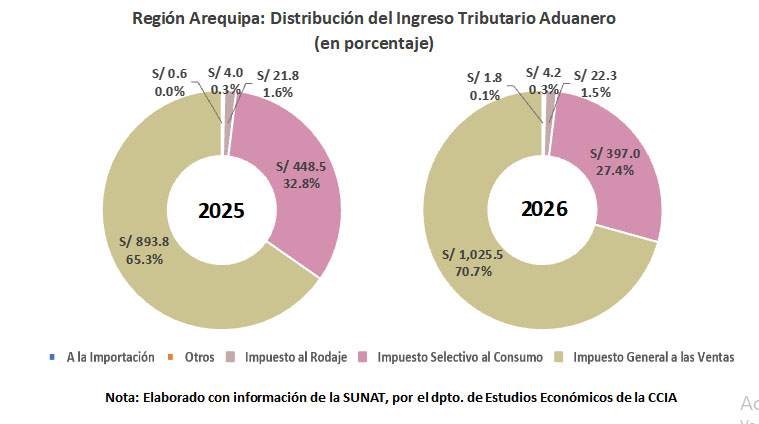
De otro lado, en relación a los tributos aduaneros, el Impuesto General a las Ventas (IGV) aplicado a las importaciones constituyó la principal fuente de recaudación entre enero y agosto de 2026, al concentrar el 70,7% del total, equivalente a 1 025.5 millones de soles. Esta participación superó el 65,3% registrado durante el mismo periodo de 2025, lo que evidencia una mayor importancia relativa de este impuesto dentro de los ingresos aduaneros. Su evolución podría estar vinculada al valor de las mercancías importadas, así como a la composición de los bienes adquiridos del exterior.
Por el contrario, el Impuesto Selectivo al Consumo (ISC) redujo su participación de 32,8% en 2025 a 27,4% en 2026, mientras que su recaudación disminuyó de 448.5 millones de soles a 397 millones de soles. Esta reducción podría estar relacionada con menores importaciones de determinados productos sujetos a este tributo. A diferencia del IGV, que se aplica de manera general a una amplia variedad de operaciones gravadas, el ISC se concentra en productos específicos, por lo que su comportamiento puede presentar mayores variaciones.
Por otro lado, los derechos a la importación representaron aproximadamente el 1,5% de los ingresos aduaneros de 2026, con una recaudación de 22.3 millones de soles. Su menor participación responde, entre otros factores, a la estructura arancelaria y a los tratamientos preferenciales aplicables a determinadas mercancías. En conjunto, estos resultados muestran que la recaudación aduanera regional depende principalmente del IGV, por lo que los cambios en el valor de las importaciones pueden tener una incidencia importante en su evolución.
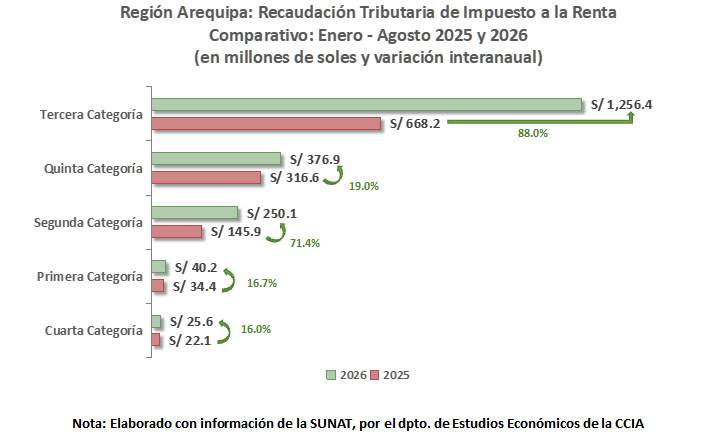
Dentro del Impuesto a la Renta, la tercera categoría presentó el mayor crecimiento entre enero y agosto de 2026, al alcanzar una recaudación de 1 256.4 millones de soles, equivalente a un incremento interanual de 88,0%, este impuesto grava principalmente las rentas derivadas de actividades empresariales, por lo que su evolución podría reflejar mayores utilidades gravables, pagos a cuenta y regularizaciones tributarias. Asimismo, el desempeño de sectores con una importante participación en la economía regional, como la minería, podría haber contribuido a este resultado.
De manera similar, la segunda categoría registró un incremento de 71,4%, pasando de 145.9 millones de soles en 2025 a 250.1 millones de soles en 2026. Esta categoría comprende rentas del capital, como intereses, dividendos y ganancias provenientes de determinadas operaciones con activos. Por consiguiente, el crecimiento podría estar asociado a mayores ingresos gravados por este tipo de operaciones.
Además, en el caso de las rentas vinculadas al trabajo, la quinta categoría alcanzó 376.9 millones de soles, con un crecimiento de 19,0%, mientras que la cuarta categoría registró 25.6 millones de soles, aumentando 16,0%, estos resultados podrían estar relacionados con una mayor masa salarial gravada, incrementos remunerativos o mayores ingresos por servicios profesionales independientes. La diferencia frente a las categorías empresariales y de capital evidencia que las fuentes de ingresos tributarios presentan ritmos de crecimiento distintos, de acuerdo con la naturaleza de las actividades que los generan.
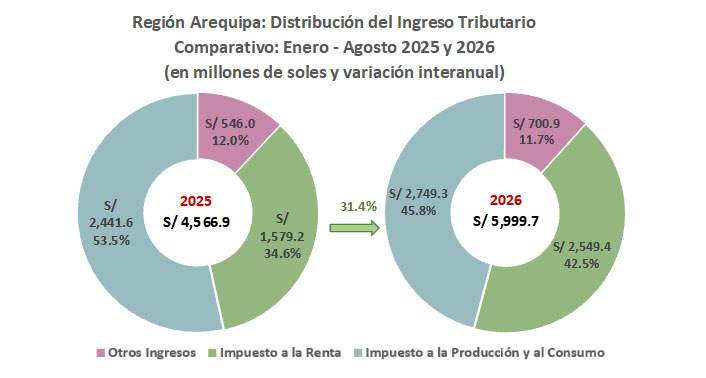
Por otra parte, la recaudación tributaria de Arequipa alcanzó los 5 999.7 millones de soles entre enero y agosto de 2026, lo que representó un crecimiento de 31,4% respecto a los 4 566.9 millones de soles registrados durante el mismo periodo de 2025, este incremento equivalente a aproximadamente 1 432.8 millones de soles adicionales, impulsado principalmente por el Impuesto a la Renta, cuya participación aumentó de 34,6% a 42,5% del total. Este cambio refleja una mayor contribución de los impuestos asociados a los ingresos y las utilidades dentro de la estructura tributaria regional.
Asimismo, los impuestos a la producción y al consumo mantuvieron la mayor participación en la recaudación, con 2 749.3 millones de soles, aunque su peso disminuyó de 53,5% en 2025 a 45,8% en 2026, esta reducción no significó una caída en los montos recaudados, pues registraron un crecimiento de 12,6% respecto al año anterior. Más bien, evidencia que el Impuesto a la Renta aumentó a un ritmo considerablemente superior, modificando la composición de los ingresos fiscales.
Además, en cuanto a los otros ingresos tributarios, estos alcanzaron 700.9 millones de soles, registrando un incremento de 28,4%, aunque su participación se redujo ligeramente de 12,0% a 11,7%. La evolución conjunta de los tres componentes muestra una expansión de la recaudación regional, pero con una creciente importancia de los impuestos vinculados a las rentas. Si bien este comportamiento resulta favorable para los ingresos fiscales, también plantea la necesidad de observar su sostenibilidad, considerando que una parte de estos recursos puede estar influenciada por factores variables, como la rentabilidad empresarial y las condiciones de los mercados internacionales.